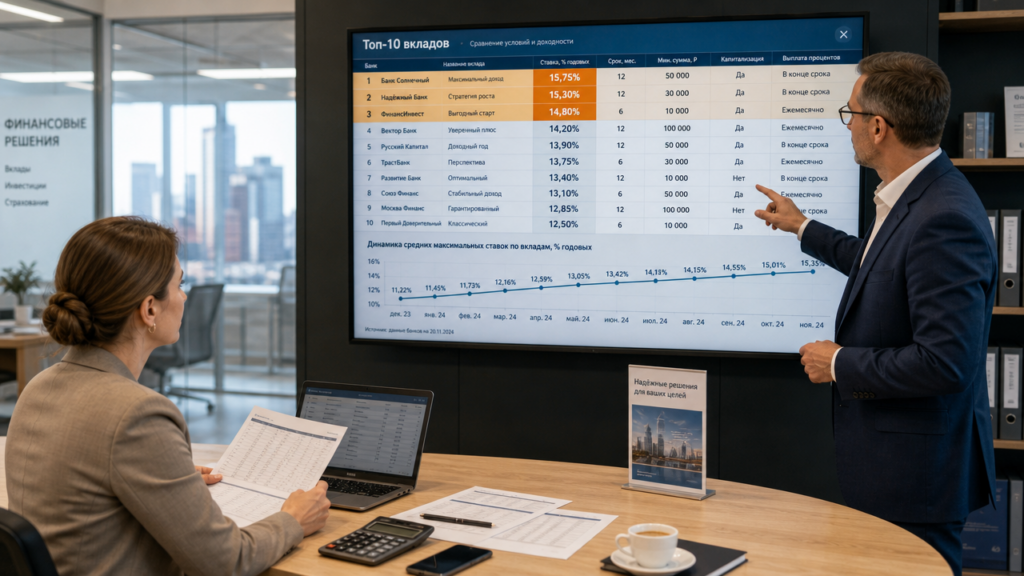
Вопрос о самой высокой ставке по вкладу не имеет одного ответа на все времена. Доходность меняется каждый месяц, а порой и каждую неделю, вслед за ключевой ставкой регулятора и политикой конкретных банков. Ориентиром для рынка служит ставка топ-10 по вкладам регулятора, которую публикуют раз в месяц на основе данных десяти крупнейших банков по объёму привлечённых средств населения. Но эта цифра лишь усреднённый показатель, а реальные предложения могут отличаться на 1–3 процентных пункта в обе стороны. Чтобы найти действительно максимальную доходность, нужно понимать методику расчёта, уметь пользоваться архивом ставок и внимательно читать условия.
Что такое ставка топ-10 по вкладам регулятора
Каждый месяц регулятор собирает сведения о максимальных процентных ставках по рублёвым вкладам в десяти банках, которые привлекают наибольший объём депозитов физических лиц. Учитываются вклады без дополнительных условий: без оформления инвестиционных продуктов, без обязательной покупки страховок, без требования держать крупный остаток на карте. Затем регулятор вычисляет среднее арифметическое этих десяти значений. Эта цифра и называется средней максимальной ставкой топ-10.
Например, если в январе 2026 года ключевая ставка составляла 16%, то средняя максимальная ставка топ-10 по вкладам могла находиться на уровне 14,2% годовых. Отдельные банки из этой десятки предлагали 15,5% на срок 6 месяцев, а кто-то держал лишь 13,0% на год. Разница в 2,5 процентных пункта при вкладе 500 000 рублей означает около 12 500 рублей дополнительного дохода за год, поэтому усреднённый показатель полезен для понимания тренда, но не для выбора конкретного банка.
Месячная ставка по вкладу: как пересчитать доход
Банки указывают годовую процентную ставку, даже если срок вклада составляет один или три месяца. Месячная ставка по вкладу рассчитывается делением годовой на 12. Если банк предлагает 15% годовых на 1 месяц, то за 30 дней вы получите 15/12 = 1,25% от внесённой суммы. При депозите 200 000 рублей доход до вычета налога составит 2500 рублей. С 2026 года налог на проценты удерживается с суммы превышения необлагаемого лимита, который зависит от ключевой ставки на начало года. Для большинства вкладчиков с суммами до 1 млн рублей налог не критичен, но учитывать его нужно, если вклад крупный или ставка высокая.
Короткие вклады на 1–3 месяца часто показывают самую высокую доходность в момент пика ключевой ставки. Банки готовы платить больше за короткие деньги, потому что ожидают снижения ставки в ближайшие месяцы. Если вы видите предложение 17% на 3 месяца и 13% на год, разница в процентах не означает, что первый вариант всегда выгоднее. Через три месяца вам придётся размещать деньги заново, и новая ставка может оказаться на уровне 11–12%. Годовая фиксация 13% в таком сценарии принесёт больше за полный срок.
Архив ставок по вкладам: зачем смотреть историю
Архив ставок по вкладам на официальном ресурсе регулятора показывает, как менялась средняя максимальная ставка топ-10 за последние годы. Этот инструмент помогает не поддаваться сиюминутным эмоциям. Если ставка растёт три месяца подряд, банки ещё не полностью отыграли повышение ключевой ставки, и можно подождать неделю-другую. Если же ставка топ-10 снижается второй месяц, а вы держите деньги на накопительном счёте, стоит быстрее открывать вклад с фиксацией на 6–12 месяцев.
Для наглядности приведу условные цифры, которые отражают типичную динамику. В октябре 2024 года ключевая ставка поднялась с 18% до 19%, и средняя максимальная ставка топ-10 выросла с 15,1% до 16,2% за два месяца. В декабре регулятор оставил ключевую без изменений, и ставка топ-10 стабилизировалась на уровне 16,5%. Тот, кто открыл вклад в октябре под 15,1% на год, потерял около 7000 рублей на каждые 500 000 рублей по сравнению с теми, кто дождался декабря и зафиксировал 16,5%.
Где искать самую большую ставку: не только топ-10
Средняя максимальная ставка топ-10 не означает, что в небольших банках доходность ниже. Напротив, банки вне первой десятки часто предлагают ставки на 1,5–2,5 процентных пункта выше, чтобы компенсировать меньшую узнаваемость и более узкую сеть отделений. При ключевой ставке 16% средняя ставка топ-10 может составлять 14,5%, а отдельные региональные банки дают 17% на 6 месяцев при минимальной сумме от 10 000 рублей.
Разница в 2,5 процентных пункта на вкладе 1 000 000 рублей за год даёт 25 000 рублей дополнительного дохода. Но нужно помнить про систему страхования вкладов. Она обеспечивает возмещение до 1,4 млн рублей на одного вкладчика в одном банке вместе с процентами. Если сумма больше, лучше разделить её между несколькими банками или выбрать крупный банк из топ-10, даже если его ставка ниже. Проверить участие банка в системе страхования вкладов можно на официальном сайте страхового агентства за две минуты.
Сравнение условных предложений
Чтобы показать, как различаются условия, приведу таблицу с типичными тарифами на рынке при ключевой ставке 16%. Цифры условны, но отражают реальный разброс.
| Банк | Ставка, % годовых | Срок | Минимальная сумма | Ограничения |
|---|---|---|---|---|
| Банк А (топ-10) | 15,2 | 6 мес | 100 000 | Без пополнения, проценты в конце срока |
| Банк Б (топ-10) | 14,8 | 12 мес | 50 000 | С капитализацией, пополнение до 30 дней |
| Банк В (не топ-10) | 17,0 | 3 мес | 300 000 | Только для новых клиентов, онлайн-открытие |
| Банк Г (не топ-10) | 16,5 | 6 мес | 10 000 | Ежемесячная выплата процентов, без пополнения |
Из таблицы видно, что наибольший процент в моменте даёт Банк В, но срок всего 3 месяца и сумма от 300 000 рублей. Если у вас 200 000 рублей, реальная ставка упадёт, и предложение Банка Б с капитализацией на год может оказаться удобнее.
Как читать условия, чтобы не обмануться
Высокая ставка почти всегда сопровождается ограничениями. Банк может предлагать 18% на 3 месяца, но только для денег, которых не было на счетах этого банка последние 90 дней. Или ставка 17% действует при оформлении вклада вместе с дебетовой картой и ежемесячными покупками от 10 000 рублей. Иногда повышенный процент начисляется только на сумму от 1 млн рублей, а на меньшие вклады действует базовая ставка 13%.
Перед открытием вклада проверьте четыре параметра: минимальную сумму, срок, возможность пополнения и снятия, способ выплаты процентов. Вклад без капитализации с выплатой в конце срока при прочих равных принесёт меньше, чем вклад с ежемесячной капитализацией. Например, 15% годовых с ежемесячной капитализацией дают эффективную доходность 16,08% за счёт сложного процента. При вкладе 1 000 000 рублей на год разница составит 10 800 рублей.
Алгоритм поиска максимальной ставки
Чтобы найти самое выгодное предложение на текущий момент, выполните пять шагов:
- Откройте официальный ресурс регулятора и посмотрите текущую ключевую ставку и среднюю максимальную ставку топ-10 по вкладам за последний месяц.
- Зайдите в раздел «Архив ставок по вкладам» и определите тренд: растёт или падает доходность последние два-три месяца.
- Сравните предложения десяти крупнейших банков и пяти-семи банков вне топ-10, обращая внимание на срок и минимальную сумму.
- Отфильтруйте варианты с ограничениями, которые вы не готовы выполнить (новые деньги, карта, крупная сумма).
- Рассчитайте фактический доход по каждому варианту с учётом срока, капитализации и налога, выбрав наибольшую сумму, а не наибольший процент.
Ответ на вопрос «где самая большая процентная ставка по вкладам» меняется каждый месяц. Сегодня это может быть небольшой банк с предложением 17% на 3 месяца, завтра — крупный банк с 16% на год. Ориентируйтесь на данные регулятора, проверяйте архив ставок и не гонитесь за процентом без расчёта итоговой суммы.