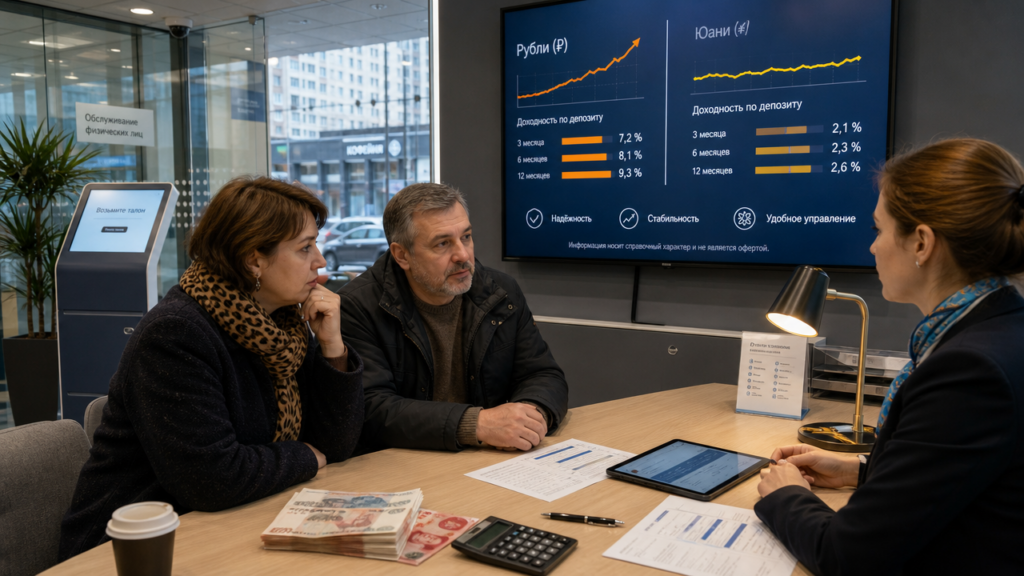
Вопрос «какая сейчас ключевая ставка по вкладам» звучит немного неточно. Ключевую ставку устанавливает регулятор для коммерческих банков, а не для вкладчиков напрямую. По состоянию на середину марта 2026 года ключевая ставка составляет 21% годовых. Последнее заседание совета директоров регулятора 14 февраля 2026 года оставило её без изменений. Для физического лица эта цифра важна как ориентир: банки привлекают средства населения под процент, близкий к ключевой ставке, за вычетом собственной маржи и затрат на ликвидность.
Когда вы видите рекламу вклада под 22–23%, это не значит, что банк щедрее регулятора. Такие предложения обычно действуют на срок до трёх месяцев и для новых клиентов. Стандартная доходность по годовому депозиту в крупном розничном банке при ключевой ставке 21% редко превышает 19–20% без дополнительных условий вроде покупки инвестиционных продуктов или подписки на платные сервисы.
Размер ставок по вкладам для физических лиц в российских банках
Разброс ставок для физических лиц в марте 2026 года довольно широкий. Чтобы не ходить по сотне сайтов, я сравнил условия четырёх банков из топ-30 по размеру вкладов на год без капитализации процентов. Цифры взяты с официальных тарифов на 10 марта 2026 года. В таблице указаны базовые ставки для новых денег: средств, которых не было на счетах клиента за последние 30 дней.
| Банк | Название вклада | Срок | Ставка, % годовых | Минимальная сумма | Выплата процентов |
|---|---|---|---|---|---|
| Банк А | «Базовый плюс» | 12 мес | 19,2 | 50 000 руб. | ежемесячно |
| Банк Б | «Надёжный рост» | 12 мес | 20,1 | 100 000 руб. | в конце срока |
| Банк В | «Максимальный доход» | 12 мес | 21,0 | 1 500 000 руб. | в конце срока |
| Банк Г | «Сберегательный» | 12 мес | 18,5 | 10 000 руб. | ежемесячно |
Ставка 21% у Банка В выглядит привлекательно, но минимальный порог в 1,5 млн рублей отсекает большинство вкладчиков. Если у вас 300 000 рублей, реальный выбор сужается до 19–20%. При этом банк Б начисляет проценты только в конце срока: досрочное расторжение обнулит доход. Банк А платит ежемесячно, но ставка ниже на 0,9 процентного пункта. На сумме 500 000 рублей разница за год составит 4500 рублей в пользу Банка Б. Это цена за гибкость: вы сможете забирать начисленные проценты каждый месяц, но потеряете немного в доходности.
Вклады с плавающей ставкой или привязкой к ключевой ставке набирают популярность. Например, продукт, где доходность рассчитывается как «ключевая ставка минус 1,5 процентного пункта», при текущей ставке 21% даёт 19,5%, но если регулятор снизит ставку до 18%, доходность упадёт до 16,5% уже со следующего месяца. Выбирая такой вклад, вы принимаете на себя процентный риск.
Прогноз: вырастут ли проценты по вкладам
Самый частый вопрос от читателей: «процентная ставка по вкладам вырастет или уже нет?» По опросам аналитиков, которые публикует регулятор, медианный прогноз ключевой ставки на конец 2026 года находится в диапазоне 17–19%. Это значит, что текущие ставки по вкладам, скорее всего, уже на пике. Если инфляция продолжит замедляться, как это происходило в январе–феврале 2026 года (месячный рост цен опустился ниже 1% впервые за полгода), то первое снижение ключевой ставки возможно уже во втором полугодии.
Для вкладчика это сигнал не гнаться за короткими вкладами под 22–23%. Вы разместите деньги на три месяца, получите высокий процент, но при пролонгации банк предложит уже 18% или ниже, если регулятор начнёт цикл смягчения. Длинный вклад под фиксированные 19–20% на год смотрится надёжнее: вы фиксируете доходность до марта 2027 года.
Я не призываю бежать в банк сегодня же. Решение зависит от ваших ожиданий по инфляции. Если вы считаете, что рост цен останется выше 8% до конца года, тогда ставка 20% даёт реальную доходность около 12%. Это положительная реальная ставка, что для России редкость. После снижения ключевой ставки реальная доходность может уйти в зону 5–6%, что тоже неплохо.
Ставки по вкладам в Китае: сравнение с Россией
Сравнивать ставки по вкладам в Китае и России напрямую бессмысленно без учёта инфляции и структуры экономики. В крупных китайских банках годовой депозит для физических лиц в марте 2026 года приносит 1,45–1,75% в юанях. Это в 11–13 раз ниже, чем в России. Причина не в жадности китайских банкиров, а в низкой инфляции: потребительские цены в КНР растут примерно на 0,5–1% в год. Реальная ставка по вкладу в Китае получается около 0,8–1,2%. В России при инфляции 9–10% и номинальной ставке 20% реальная доходность около 10%.
Китайский вкладчик не может просто переложить деньги в рублёвый вклад и заработать больше. Валютный риск съест всю разницу: при ослаблении юаня к рублю на 5% за год доходность в рублях обнулится, а при укреплении юаня, наоборот, вырастет. Кроме того, перевод средств между странами требует открытия счетов в зарубежных банках, что для розничного клиента связано с комиссиями от 1 до 3% и налоговыми декларациями.
Интересно сравнить не номинальные, а реальные ставки за последние десять лет. В России они часто были отрицательными: в 2021 году вклад под 5% при инфляции 8% обесценивал капитал. В Китае реальная доходность депозитов редко опускалась ниже нуля, поэтому местные жители спокойнее держат сбережения в банках. Доля наличных сбережений в банковских депозитах у китайских домохозяйств выше 60%, в России этот показатель колеблется около 30–35%.
Как считать реальную доходность вклада
Разговоры о «высоких процентах» бесполезны, если не вычитать инфляцию. Допустим, вы размещаете 800 000 рублей на год под 19,5% с выплатой процентов в конце срока. Номинальный доход составит 156 000 рублей. При инфляции 9% покупательная способность ваших сбережений вырастет только на 10,5%, то есть на 84 000 рублей в сегодняшних ценах. Если вы потратите проценты сразу, а основную сумму оставите на вкладе, то через год ваши 800 000 рублей превратятся в 800 000, но купить на них можно будет на 9% меньше товаров.
Поэтому, сравнивая вклады, я советую использовать простую формулу: реальная ставка = номинальная ставка минус ваш личный уровень инфляции. Для семьи с ипотекой и автомобилем личная инфляция может быть 12–13%, для одинокого пенсионера без крупных покупок — 6–7%. От этого зависит, какой вклад выбрать.
Если инфляция для вас 13%, а вклад даёт 19%, реальная доходность 6%. Вклад под 21% даёт реальные 8%, но требует суммы от 1,5 млн рублей. На 500 000 рублей вы получите реальную доходность 6–7% годовых при условии, что не будете досрочно снимать средства. Это лучший результат для безрискового инструмента за последние десять лет российского рынка.
Проверяйте не только ставку, но и порядок начисления процентов. Вклад с ежемесячной капитализацией под 18,5% даёт эффективную доходность 19,8% за счёт сложного процента. Простой вклад под 19,2% с выплатой в конце срока всегда уступает продукту с капитализацией, даже если номинальная ставка ниже. На сумме 300 000 рублей разница за год составит около 1800 рублей. Небольшая, но здесь нет никакого риска.