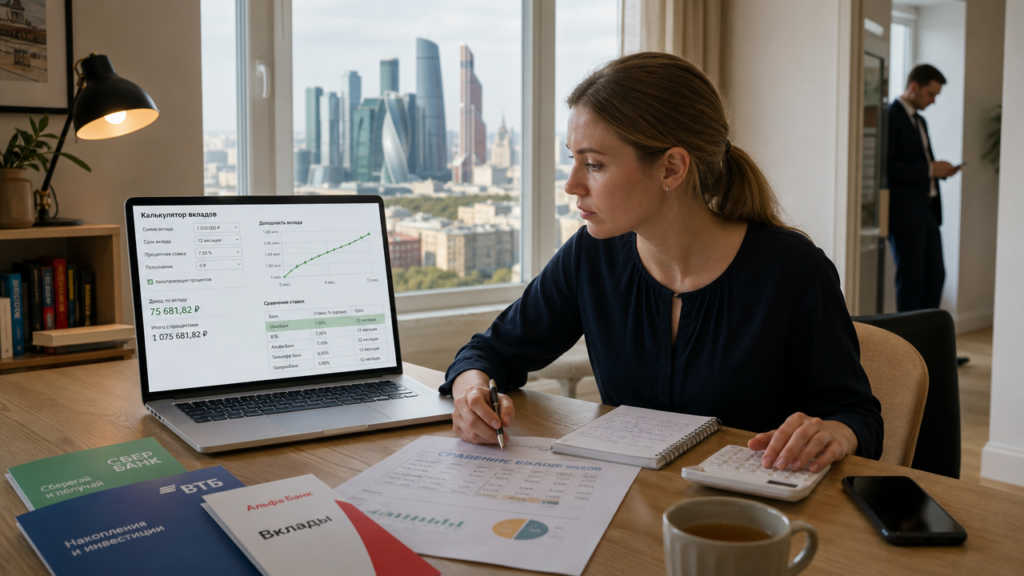
Фиксированная ставка по накопительному вкладу означает, что финансовая организация не изменит процент в течение всего срока договора. Это главное отличие от накопительных счетов, где доходность привязана к ключевой ставке регулятора, сумме остатка или обороту по карте. В Москве разброс ставок по вкладам с фиксированным процентом заметный: от 13% до 16% годовых в зависимости от организации, срока и суммы. Прежде чем размещать деньги, стоит посчитать реальный доход калькулятором, а не ориентироваться на рекламный баннер.
Отличие фиксированной ставки от плавающей
Фиксированная ставка защищает вас от снижения доходности, если финансовая организация пересмотрит условия своих продуктов в сторону уменьшения. Например, вы открыли годовой вклад под 14%, а через два месяца рыночные ставки снизились до 12%. Ваши 14% останутся неизменными, и это выгоднее, чем держать деньги на накопительном счёте с плавающим процентом.
Обратная сторона: при росте ключевой ставки ваш доход не увеличится. В 2024 году были периоды, когда ставки по коротким вкладам поднимались с 14% до 17% за квартал. Вкладчик с фиксированными 14% на полгода терял потенциальные 1,5–2% доходности. Поэтому срок вклада нужно выбирать не только по максимальной цифре, но и по прогнозу движения ставок.
Как калькулятор считает проценты по вкладу
Чтобы не ошибиться при расчёте дохода, калькулятор доходности по вкладу должен учитывать капитализацию, пополнения и досрочное снятие. Ручной расчёт по простой формуле подходит только для вкладов без капитализации: доход равен сумме, умноженной на ставку и количество дней, делённой на 365 или 366 и на 100.
Пример. Вы размещаете 500 000 рублей на 6 месяцев под 14% годовых без капитализации. Проценты выплачиваются в конце срока. Доход за 182 дня составит: 500 000 × 0,14 × 182 / 365 = около 35 014 рублей. Если предусмотрена ежемесячная капитализация, итог будет немного выше, потому что проценты начисляются на проценты. При тех же условиях доход составит примерно 36 000 рублей, если проценты капитализируются шесть раз с равными месячными периодами. Точная сумма зависит от продолжительности расчётных периодов и правил начисления.
Ставки по вкладам в московских финансовых организациях: пример сравнения
Условия вкладов с фиксированной ставкой меняются часто, поэтому перед открытием проверяйте актуальные цифры в официальных источниках выбранной организации. Ниже приведён ориентировочный пример условий для сравнения, а не список действующих предложений. В таблице указаны минимальные суммы и сроки, при которых может действовать повышенный процент.
| Финансовая организация | Вид вклада | Ставка, % | Срок | Минимальная сумма | Капитализация |
|---|---|---|---|---|---|
| Организация А | Вклад с ежемесячной выплатой | 14,5 | 6 мес. | 100 000 руб. | ежемесячно |
| Организация Б | Срочный вклад | 15,0 | 3 мес. | 50 000 руб. | в конце срока |
| Организация В | Вклад с пополнением | 15,2 | 6 мес. | 10 000 руб. | ежемесячно |
| Организация Г | Срочный вклад | 14,8 | 12 мес. | 50 000 руб. | ежемесячно |
| Организация Д | Сберегательный вклад | 14,0 | 6 мес. | 15 000 руб. | ежемесячно |
| Организация Е | Доходный вклад | 14,3 | 6 мес. | 50 000 руб. | ежемесячно |
В качестве примера можно взять ставку 14,5% для суммы от 100 000 рублей и срока 6 месяцев. При сроке 12 месяцев ставка может быть ниже — например, 13,5%. Такой разрыв характерен для многих предложений: короткие вклады иногда приносят больше из-за ожиданий снижения ключевой ставки. Вклады с фиксированной ставкой на срок от 3 до 6 месяцев могут давать максимальную доходность, но через полгода деньги придётся размещать заново по новым условиям.
Дополнительные условия, которые меняют реальный доход
Ставка 15% и ставка 14,5% отличаются не только на 0,5 процентного пункта. Важно, как начисляются проценты. Ежемесячная капитализация даёт небольшой прирост к итоговой сумме, но только если вы не снимаете проценты досрочно. Если вклад предусматривает выплату процентов в конце срока, пользоваться доходом до окончания договора не получится. Пополняемые вклады обычно имеют ставку на 0,3–0,5% ниже, чем непополняемые.
Налоговые правила и необлагаемый доход зависят от действующего законодательства и размера ключевой ставки. Перед расчётом чистой прибыли проверьте актуальные требования и учтите их в калькуляторе.
Ставка по вкладу в финансовой организации Москвы может зависеть от того, открываете вы вклад онлайн или в отделении. Иногда дистанционное оформление даёт прибавку 0,2–0,3% к базовой ставке. Проверяйте это условие: порой выгоднее оформить вклад через приложение, даже если вы находитесь рядом с офисом.
Как использовать калькулятор и не переплатить за иллюзию
Калькулятор на сайте финансовой организации считает доход по номинальной ставке без учёта налогов и инфляции. Для честного сравнения введите три параметра: сумму, срок и способ начисления процентов. Сравните не только итоговую сумму, но и эффективную ставку, которая учитывает капитализацию. Например, вклад под 14,5% с ежемесячной капитализацией за полгода даст доходность выше номинальной, но точный эквивалент зависит от числа начислений и продолжительности расчётного периода.
Проверяйте лимиты на максимальную сумму. Некоторые организации начисляют повышенную ставку только на первые 1–3 млн рублей, а дальше применяют базовый процент 10–11%. Если у вас 5 млн рублей, можно разделить сумму на два–три вклада в разных организациях или выбрать продукт без такого ограничения.
Фиксированная ставка не гарантирует отсутствие потерь, если вы решите забрать деньги досрочно. При досрочном расторжении проценты часто пересчитывают по ставке до востребования — например, 0,01% годовых. Поэтому открывайте вклад только на ту сумму, которая точно не понадобится раньше срока. Калькулятор поможет посчитать потери от досрочного снятия: сравните доход по вкладу с доходом от накопительного счёта за тот же период.
В Москве разница между лучшей и средней ставкой по накопительным вкладам с фиксированным процентом может составлять 1,5–2%. На сумме 1 млн рублей за год это 15 000–20 000 рублей. Потратьте 20 минут на сравнение пяти–шести предложений и расчёт на калькуляторе: это может оказаться полезнее, чем выбор первого предложения по громкой рекламе.