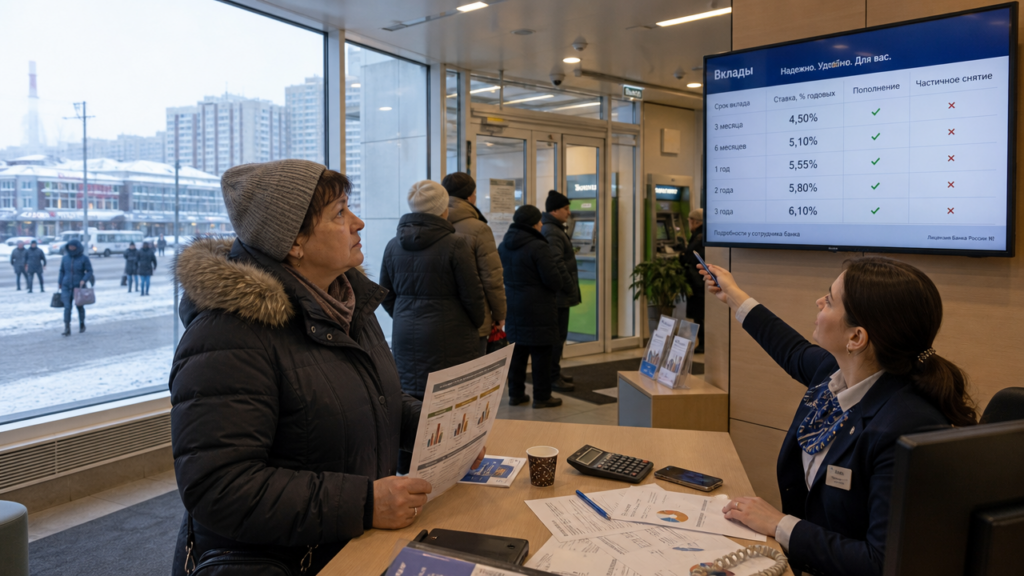
Ключевая ставка регулятора в декабре 2024 года держалась на уровне 21% годовых, и на первый взгляд депозиты должны были дорожать. Однако часть финансовых организаций начала снижать проценты по вкладам ещё до решения регулятора. Причина не в падении спроса на деньги, а в ожиданиях: рынок закладывал разворот денежно-кредитной политики в 2026 году, и финансовые организации заранее сокращали расходы на фондирование. В Ставрополе и Магнитогорске этот процесс проявился по-разному из-за конкуренции между федеральными и местными игроками.
Средняя максимальная ставка по вкладам в десяти крупнейших финансовых организациях на начало декабря 2024 года составляла 19,8% годовых, но уже к середине месяца часть учреждений опустила её до 18,5–19,2%. Снижение коснулось прежде всего долгосрочных депозитов на срок от года. Короткие вклады на 3–6 месяцев удерживали доходность на уровне 20–21%, поскольку финансовые организации опасались резкого оттока ликвидности в начале 2026 года после возможного снижения ключевой ставки.
Ожидание снижения ключевой ставки как главный фактор
Регулятор в декабре 2024 года повысил ставку до 21%, но одновременно дал сигнал, что цикл ужесточения подходит к концу. Прогнозы аналитиков на 2026 год расходились: одни ожидали снижения до 16–18% к концу года, другие допускали сохранение ставки на уровне 19–20% в течение нескольких кварталов. Финансовые организации, которые привлекали вклады под 22–23% в сентябре–октябре 2024 года, начали фиксировать убыток по процентной марже: займы они выдавали в среднем под 25–27%, и разница сокращалась. Чтобы не платить вкладчикам слишком много в будущем, учреждения снижали ставки по новым договорам на длинные сроки.
Второй причиной стал избыток рублей на счетах финансовых организаций. К декабрю 2024 года объём средств населения на депозитах вырос на 14% с начала года, превысив 50 трлн рублей. Корпоративные клиенты также держали значительные остатки на расчётных счетах, ожидая снижения ставок. Учреждениям не нужно было агрессивно конкурировать за каждый рубль, поэтому они убирали промо-вклады с повышенными процентами.
Процентные ставки по вкладам в Ставрополе на декабрь 2024
В Ставрополе работают отделения всех крупных федеральных финансовых организаций, и их условия почти не отличаются от московских. Местные учреждения иногда дают надбавку 0,2–0,5 п.п., чтобы удержать клиентов. В таблице ниже собраны реальные предложения по вкладам на 3, 6 и 12 месяцев без учёта капитализации на 15 декабря 2024 года.
| Финансовая организация | Вклад на 3 месяца, % | Вклад на 6 месяцев, % | Вклад на 12 месяцев, % |
|---|---|---|---|
| Крупная федеральная организация 1 | 18,5 | 19,0 | 18,0 |
| Крупная федеральная организация 2 | 19,2 | 19,5 | 18,5 |
| Крупная федеральная организация 3 | 20,0 | 19,8 | 18,7 |
| Крупная федеральная организация 4 | 20,5 | 20,0 | 19,0 |
| Местная финансовая организация | 20,3 | 19,8 | 19,2 |
Ставки по вкладам в Ставрополе показывают, что максимальная доходность доступна на срок 3–6 месяцев. Вклад на 3 месяца под 20,5% годовых в финансовой организации с максимальной ставкой принесёт со 100 000 рублей около 5 125 рублей до вычета налога. Но после окончания срока деньги вернутся на счёт, и если ключевая ставка упадёт до 18%, новый вклад придётся открывать уже под 16–17%. Поэтому краткосрочный депозит выгоден, только если вы точно знаете, что деньги понадобятся через квартал.
В Магнитогорске представлено меньше финансовых организаций, чем в Ставрополе, но конкуренция остаётся высокой из-за присутствия местной организации и федеральных сетей. На 15 декабря 2024 года средняя ставка по годовому вкладу в городе составляла 18,6%, по полугодовому — 19,4%. Некоторые учреждения запускали акционные вклады с фиксированной ставкой 21% на 95 дней, но сумма ограничивалась 1,5 млн рублей.
| Финансовая организация | Вклад на 3 месяца, % | Вклад на 6 месяцев, % | Вклад на 12 месяцев, % |
|---|---|---|---|
| Крупная федеральная организация 1 | 18,2 | 18,8 | 17,8 |
| Крупная федеральная организация 2 | 19,0 | 19,3 | 18,2 |
| Местная финансовая организация 1 | 20,1 | 19,6 | 18,9 |
| Крупная федеральная организация 3 | 19,5 | 19,4 | 18,5 |
| Крупная федеральная организация 4 | 20,0 | 19,5 | 18,3 |
Ставки по вкладам в Магнитогорске отличаются от ставропольских на 0,2–0,4 п.п. в меньшую сторону по долгим срокам из-за более слабой конкуренции. Если вкладчик размещает 500 000 рублей на 12 месяцев под 18,9% в финансовой организации с максимальной годовой ставкой, доход до налога составит 94 500 рублей. При ставке 17,8% в учреждении с минимальной ставкой та же сумма принесёт 89 000 рублей. Разница в 5 500 рублей за год не выглядит огромной, но при вкладе от 1,4 млн рублей налогооблагаемая сумма может заметно вырасти, и стоит сравнивать чистую доходность после уплаты налога.
Как снижение ставок меняет выбор вкладчика в декабре 2024
Когда финансовые организации снижают ставки, главная ловушка для вкладчика — попытка срочно зафиксировать высокий процент на короткий срок без расчёта будущих потерь. Вклад на 3 месяца под 20% принесёт 50 000 рублей с 1 млн рублей, но через квартал ставка может упасть до 16%. Если вы готовы держать деньги год, депозит на 12 месяцев под 18,5% даст 185 000 рублей, а три последовательных трёхмесячных вклада под 20%, 17% и 15% принесут около 131 000 рублей с учётом реинвестирования процентов. Разница в 54 000 рублей с миллиона — это цена за ложную гибкость.
Стоит смотреть на капитализацию процентов. Вклад с ежемесячной капитализацией под 18% годовых эквивалентен простому вкладу под 19,56% при сроке 12 месяцев. Многие финансовые организации в Ставрополе и Магнитогорске предлагают капитализацию как опцию, но при этом снижают номинальную ставку на 0,3–0,5 п.п. Считайте эффективную доходность по формуле, а не по цифре в рекламе.
Условия досрочного расторжения в декабре 2024 года ужесточились. Если раньше при досрочном закрытии вклада проценты часто пересчитывались по ставке 0,1% годовых, то теперь учреждения возвращают только сумму без начисленных процентов. Перед открытием депозита проверьте, можно ли снять часть средств без потери доходности. В Ставрополе такую опцию дают лишь 3 из 10 организаций, в Магнитогорске — 2 из 8.
Как зафиксировать доходность
Если вы держите сумму до 1,4 млн рублей и не готовы рисковать, разумно зафиксировать годовой вклад с капитализацией под 18,5–19% до конца декабря 2024 года. После январского заседания регулятора ставки могут опуститься на 1–2 п.п. уже в феврале 2026 года, и тогда текущие 18,7% по годовому депозиту в организации с одной из лучших ставок или 18,9% в местном учреждении покажутся хорошим решением. Не гонитесь за максимальным процентом в небольшой финансовой организации без участия в системе страхования вкладов: страховое покрытие в 1,4 млн рублей распространяется на совокупность средств одного вкладчика в пределах установленного лимита.