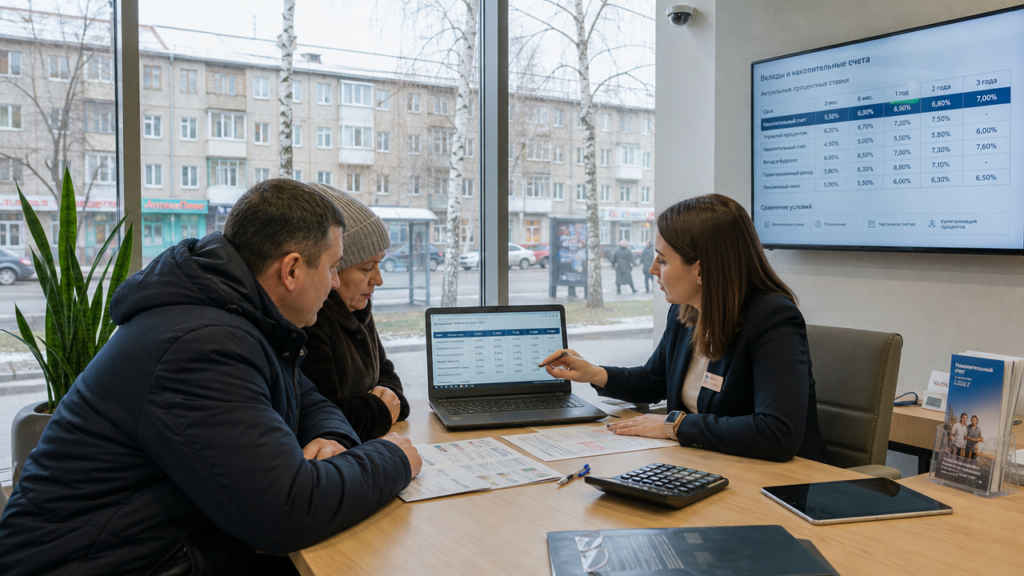
Ключевая ставка регулятора определяет коридор, в котором финансовые организации привлекают деньги у населения. При ставке 16% годовых участники рынка размещают короткие депозиты на уровне 14–17%, а длинные — на уровне 12–15%. Разброс зависит от аппетита конкретной организации к ликвидности: тем, кто активно выдаёт займы, нужны пассивы, и они готовы платить больше. Крупные организации с господдержкой держат ставки ниже, частные и региональные участники рынка поднимают их на 1–2 процентных пункта.
Прогноз по изменению ставок связан с решением регулятора по ключевой ставке. Если регулятор сохранит её на текущем уровне или повысит, доходность вкладов останется высокой ещё несколько месяцев. Если начнётся цикл снижения, финансовые организации пересмотрят тарифы в течение двух-трёх недель. Первыми упадут ставки по коротким вкладам на 3–6 месяцев, затем — по долгосрочным. Разница в 2 процентных пункта на сумме 600 000 рублей за год даёт потерю дохода в 12 000 рублей. Поэтому при ожидании снижения ключевой ставки фиксация годового вклада под 14% может оказаться выгоднее трёхмесячного под 16%, если через квартал новые размещения пройдут уже под 12%.
Для Абакана картина похожа на общероссийскую, но с поправкой на меньшую конкуренцию. В городе представлены отделения крупных федеральных организаций и несколько местных участников рынка. Ставки здесь в среднем на 0,5–1 п.п. ниже, чем в Москве или Санкт-Петербурге, потому что приток вкладчиков ограничен, а расходы на содержание отделений выше. Это нужно учитывать при сравнении предложений из федеральной рекламы с реальными условиями в местном офисе.
Ставки по вкладам в Абакане: обзор предложений
В Абакане работают офисы крупных федеральных организаций, региональной муниципальной организации и нескольких небольших местных участников рынка. Условия по вкладам различаются не только ставкой, но и минимальной суммой, сроками, возможностью пополнения и капитализацией процентов. Ниже приведена таблица с ориентировочными максимальными ставками на стандартные вклады без дополнительных условий вроде пакета дополнительных услуг или покупки инвестиционных продуктов.
| Организация | Вклад | Ставка на 3 мес. | Ставка на 6 мес. | Ставка на 12 мес. | Минимальная сумма |
|---|---|---|---|---|---|
| Крупная организация 1 | Стандартный вклад | 13,2% | 14,0% | 13,5% | 100 000 ₽ |
| Крупная организация 2 | Срочный вклад | 14,5% | 15,0% | 14,0% | 50 000 ₽ |
| Крупная организация 3 | Накопительный вклад | 15,0% | 15,8% | 14,8% | 50 000 ₽ |
| Крупная организация 4 | Вклад с повышенной ставкой | 16,2% | 16,5% | 15,5% | 100 000 ₽ |
| Региональная организация | Региональный доход | 16,5% | 16,8% | 15,8% | 50 000 ₽ |
Данные собраны из открытых тарифов на момент подготовки материала и могут измениться в течение нескольких дней после изменения ключевой ставки. Региональная организация даёт ставку на 0,5–1,3 п.п. выше федеральных конкурентов, чтобы компенсировать меньшую узнаваемость. При сумме вклада 1 000 000 рублей на год разница между ставкой 13,5% и 15,8% даёт дополнительный доход 23 000 рублей до вычета налога. При этом оба вклада застрахованы в рамках системы страхования вкладов на сумму до 1,4 млн рублей, если организация входит в эту систему.
Отдельно нужно оценить вклады с капитализацией процентов. Эффективная ставка по вкладу с ежемесячным начислением процентов на остаток будет выше простой ставки на 0,2–0,3 п.п. при том же номинальном проценте. Например, вклад под 15% годовых с ежемесячной капитализацией при сумме 800 000 рублей принесёт за год около 129 000 рублей дохода вместо 120 000 рублей без капитализации. Поэтому сравнивать предложения нужно не по рекламной цифре в витрине, а по эффективной ставке, рассчитанной с учётом частоты начисления.
Список финансовых организаций по процентным ставкам вкладов в Абакане
Если смотреть не только на максимальную ставку, но и на гибкость условий, список предложений в Абакане выглядит так:
- Крупная организация 4 предлагает ставку до 16,5% на 6 месяцев при минимальной сумме 100 000 рублей. Вклад без пополнения и снятия, проценты выплачиваются в конце срока. Подходит для размещения свободных денег на полгода без планов на досрочное изъятие.
- Региональная организация даёт 16,8% на 6 месяцев и 15,8% на год, минимальная сумма — 50 000 рублей. Вклад можно пополнять первые 90 дней, снятие запрещено. Для жителей Абакана это максимальная ставка среди участников системы страхования вкладов.
- Крупная организация 3 держит ставку 15,8% на 6 месяцев с выплатой процентов ежемесячно на отдельный счёт. Минимальная сумма — 50 000 рублей. Вариант подходит тем, кто хочет получать регулярный доход и не ждать окончания срока.
- Крупная организация 2 при ставке 15% на 6 месяцев разрешает пополнение и частичное снятие до неснижаемого остатка 50 000 рублей. Такая гибкость снижает доходность на 1–1,5 п.п. по сравнению с жёсткими вкладами, но даёт доступ к деньгам в любой момент.
- Крупная организация 1 предлагает ставку 14% на 6 месяцев без пополнения. Проценты капитализируются ежемесячно, минимальная сумма — 100 000 рублей. Разница с лидерами списка в 2,5 п.п. на полугодовом горизонте почти не ощущается на малых суммах, но на вкладе от 500 000 рублей теряется около 6 000 рублей дохода.
Приведённый порядок не означает рейтинг качества организации. Он отражает только доходность стандартных вкладов без дополнительных условий. Перед открытием нужно проверить, участвует ли финансовая организация в системе страхования вкладов, и уточнить, не требуется ли для заявленной ставки оформление карты с платным обслуживанием или покупка полиса.
Как выбрать вклад, чтобы не потерять доход
Ставка в витрине редко совпадает с реальной доходностью после всех комиссий и условий. Первое, на что смотрят, — срок вклада. Короткий депозит под 16% на 3 месяца при последующем снижении ключевой ставки до 13% даст за год меньше, чем годовой вклад под 14%. Расчёт прост: за первые 90 дней на сумму 700 000 рублей вы получите 28 000 рублей, за следующие 270 дней под 12% — ещё 63 000 рублей. Итого 91 000 рублей. Годовой вклад под 14% на ту же сумму принесёт 98 000 рублей. Разница 7 000 рублей в пользу длинного размещения при условии, что деньги не понадобятся раньше срока.
Второй момент — капитализация. Если проценты ежемесячно прибавляются к телу вклада и на них тоже начисляется доход, эффективная ставка растёт. На вкладе под 15% с ежемесячной капитализацией реальная доходность за год составит 16,08%. На сумме 1 млн рублей это дополнительно 10 800 рублей по сравнению с простым начислением в конце срока. Финансовые организации не всегда указывают эффективную ставку в рекламе, поэтому нужно запрашивать расчёт в офисе или в мобильном приложении.
Третий аспект — пополнение и снятие. Вклад с возможностью пополнения обычно даёт ставку на 0,5–1 п.п. ниже, чем жёсткий депозит без опций. Если вы точно не будете трогать деньги 6–12 месяцев, выбирайте максимальную ставку без дополнительных услуг. Если есть вероятность, что часть суммы понадобится через 3–4 месяца, лучше выбрать вклад с частичным снятием до неснижаемого остатка, даже если ставка составляет 13% вместо 15%. Досрочное расторжение жёсткого вклада в большинстве финансовых организаций пересчитывает доход по ставке 0,01% годовых, и вы теряете практически всё.
Что делать с вкладом сейчас
Ставки по вкладам в Абакане держатся в диапазоне 13–16,8% годовых в зависимости от организации и срока. Наиболее высокие проценты дают короткие депозиты на 3–6 месяцев у региональных участников рынка. Если у вас есть свободные 300 000–500 000 рублей, которые не понадобятся полгода, размещение под 16% на 6 месяцев принесёт 24 000–40 000 рублей дохода. Если сумма больше 1,4 млн рублей, разбейте её на два вклада в разных организациях, чтобы остаться в пределах страховой защиты.
Дальнейшая динамика ставок будет зависеть от действий регулятора. Пока ключевая ставка держится на высоком уровне, участники рынка не пойдут на резкое снижение доходности вкладов. Но как только регулятор начнёт смягчение денежной политики, ставки упадут в течение месяца. Поэтому если вы видите предложение под 15–16% на год и уверены, что деньги не понадобятся, фиксация такого процента на длинный срок имеет смысл. Проверять актуальные ставки лучше в офисе финансовой организации или на официальном сайте, потому что тарифы в Абакане могут отличаться от федеральной рекламы на 0,5–1 п.п.