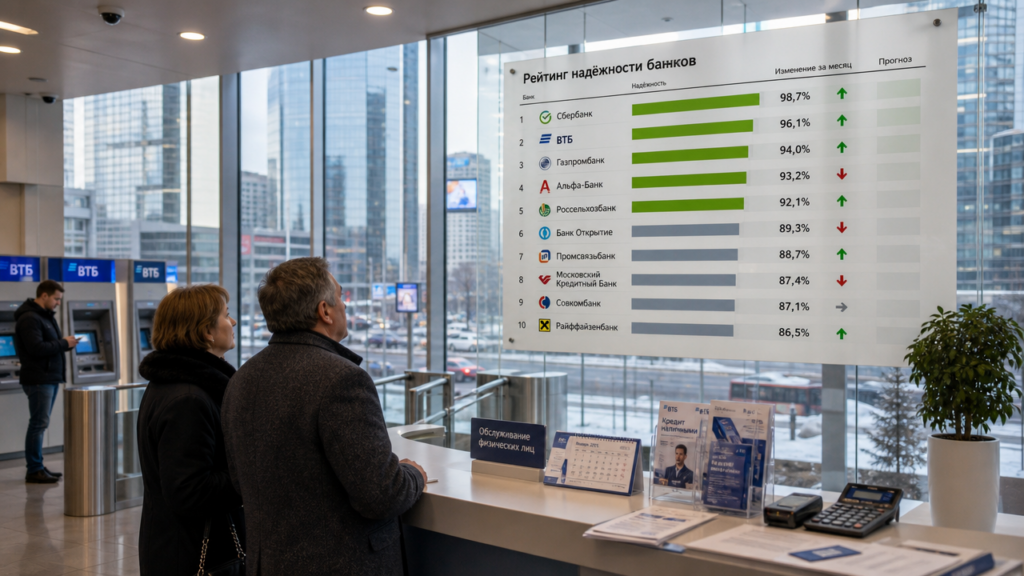
Надёжность банка не равна размеру его активов. Крупный баланс может скрывать низкое качество кредитного портфеля, а небольшой нишевой банк с консервативной политикой риска окажется устойчивее в кризис. Для сравнения я опираюсь на три источника: официальные группы экономического положения, кредитные рейтинги независимых агентств, а также стресс-тесты, которые публикует регулятор. В 2024 году регулятор разделил банки на пять групп по надёжности, и в первую вошли 13 организаций. В 2026 году список почти не изменился, но внутри группы произошло перераспределение по достаточности капитала.
Показатель, который влияет на рейтинг сильнее всего, — норматив достаточности базового капитала Н1.1. У банков первой группы этот норматив держится на уровне 9–12% при минимально допустимых 8%. Второй индикатор — доля просроченной задолженности в кредитном портфеле: у лидеров она не превышает 3%, тогда как у банков из третьей группы достигает 7–10%. Третий фактор — зависимость от средств регулятора и корпоративных депозитов, которые могут уйти за один день.
Рейтинг надёжности банков 2024: топ-5 по оценкам агентств и регулятора
В 2024 году первую строчку во всех трёх системах оценки удерживал крупнейший государственный банк. Его активы на 1 января 2026 года составили 53,4 трлн рублей, а норматив Н1.1 был равен 11,8%. Банк контролирует 45% рынка вкладов населения, что даёт ему самый дешёвый фонд пассивов. Второе место занял крупный государственный банк с активами 26,1 трлн рублей и капиталом 2,3 трлн. После присоединения другой крупной организации он увеличил розничный портфель, но доля проблемных кредитов выросла до 4,1%, и это удерживает его от максимального рейтинга AAA.
Третье место занял крупный банк с высокой долей корпоративного кредитования: 70% его портфеля приходится на проекты в добыче и транспортировке газа. Диверсификация по отраслям у него ниже, чем у крупнейшего государственного банка, но поддержка со стороны материнской компании компенсирует этот риск. Четвёртое место занял крупный частный банк: его кредитный рейтинг — AA+, норматив Н1.1 — 10,9%, доля розничных кредитов — 38%. Пятое место занял специализированный государственный банк, который, несмотря на убыток в 2024 году в 8 млрд рублей, сохраняет государственную гарантию по обязательствам.
Таблица 1. Основные показатели топ-5 банков на 1 января 2026 года.
| Банк | Активы, трлн руб. | Н1.1 | Просрочка по кредитам | Рейтинг агентства |
|---|---|---|---|---|
| Крупнейший государственный банк | 53,4 | 11,8% | 2,1% | AAA |
| Крупный государственный банк | 26,1 | 10,2% | 4,1% | AAA |
| Крупный банк с газовой специализацией | 22,4 | 9,7% | 2,8% | AAA |
| Крупный частный банк | 13,8 | 10,9% | 3,5% | AA+ |
| Специализированный государственный банк | 6,9 | 9,1% | 5,2% | AA |
Рейтинг банков России по надёжности 2026: сдвиги и новые лидеры
В 2026 году регулятор ужесточил требования к оценке рыночного риска по портфелям ценных бумаг, и это ударило по банкам с большим объёмом облигаций федерального займа на балансе. Наибольшее снижение достаточности капитала показали два крупных частных банка: у первого Н1.1 опустился с 9,8% до 8,9%, у второго — с 9,2% до 8,2%. Оба банка сохранили место в первой группе надёжности, но рейтинговое агентство пересмотрело прогноз с «стабильного» на «негативный».
Другой тренд 2026 года — рост концентрации на средствах крупных корпоративных клиентов. Крупный региональный банк, который в 2024 году занимал девятую строчку по активам, в 2026 году столкнулся с оттоком 11% депозитов юридических лиц после смены акционера. Его рейтинг надёжности по шкале независимого агентства снизился с А до ВВВ+. Это хороший пример того, что формальное вхождение в топ-30 по активам не гарантирует устойчивости.
В итоговом рейтинге банков России по надёжности на середину 2026 года топ-7 выглядит так: крупнейший государственный банк, крупный государственный банк, банк с газовой специализацией, крупный частный банк, специализированный государственный банк, крупный цифровой банк и ещё один крупный частный банк. Цифровой банк поднялся за счёт высокой рентабельности розничного сегмента — 28% против средних 14% по сектору — и низкой просрочки по кредитным картам: 4,7% при среднерыночных 8,9%.
Таблица 2. Изменение ключевых показателей надёжности за первое полугодие 2026 года.
| Банк | Н1.1 на 01.01.2026 | Н1.1 на 01.07.2026 | Рейтинг агентства | Прогноз агентства |
|---|---|---|---|---|
| Крупнейший государственный банк | 11,8% | 12,1% | AAA | Стабильный |
| Крупный государственный банк | 10,2% | 10,0% | AAA | Стабильный |
| Крупный банк с газовой специализацией | 9,7% | 9,5% | AAA | Стабильный |
| Крупный частный банк | 10,9% | 10,7% | AA+ | Стабильный |
| Крупный частный банк 1 | 9,8% | 8,9% | AA | Негативный |
| Крупный частный банк 2 | 9,2% | 8,2% | AA- | Негативный |
Прогноз на 2026 год: рейтинг банков и ожидания регулятора
Рейтинг банков за 2026 год будет опубликован в первом квартале, но методология уже позволяет спрогнозировать изменения. Независимые рейтинги учитывают не только капитал и ликвидность, но и качество обслуживания клиентов, цифровую зрелость и устойчивость к санкционным ограничениям. По этим критериям в топ-5 могут войти те же игроки, но с перестановкой: крупный цифровой банк имеет шанс обойти специализированный государственный банк за счёт отсутствия убыточных агропроектов и более функционального мобильного приложения.
Ключевой риск для 2026 года — снижение чистой процентной маржи. Если ключевая ставка регулятора опустится с 21% до 15% к концу 2026 года, банки начнут переоценивать кредитные портфели в сторону меньшей доходности. Первыми просядут банки с высокой долей розничного кредитования: крупный цифровой банк, специализированный розничный банк и крупный банк с государственной поддержкой. Для надёжности это означает, что рейтинги могут не измениться, но запас капитала на покрытие убытков сократится у всех игроков из второй десятки.
Сценарий для крупнейшего и второго по размеру государственного банка на 2026 год остаётся стабильным: оба банка имеют доступ к фондированию от регулятора и государственным гарантиям. Разница между ними в том, что у первого доля средств населения в пассивах составляет 62%, а у второго — 41%. При любом стрессе розничные депозиты уходят медленнее, чем корпоративные, поэтому первый банк сохраняет преимущество в ликвидности.
Если вы выбираете банк для вклада или накопительного счёта, не полагайтесь на бренд. Проверьте, входит ли банк в первую группу экономического положения по классификации регулятора, и посмотрите рейтинг независимого агентства не ниже AA. Оба списка публикуются ежеквартально на официальном сайте регулятора. Сумма вклада до 1,4 млн рублей застрахована государством в любом банке с лицензией, но при сумме больше этого лимита надёжность банка начинает играть прямую роль в сохранности денег.
Например, вклад в 3 млн рублей в банке с рейтингом ВВВ+ и просрочкой 6% несёт больший риск потери сверх страховой суммы, чем тот же вклад в банке первой группы. Разница в ставке между такими банками в 2026 году составляет 1,2–1,8 процентного пункта. При сумме 3 млн рублей за год это 36–54 тыс. рублей дополнительного дохода. Стоит ли эта сумма риска отзыва лицензии — каждый решает сам, но цифры лучше держать перед глазами.
Проверяйте не только текущий рейтинг, но и динамику за последние полгода. Если норматив Н1.1 снизился на 0,5 процентного пункта и прогноз агентства сменился на «негативный», это сигнал пересмотреть условия хранения денег. Надёжность редко меняется мгновенно, и у вкладчика есть время переложить средства без потери процентов.