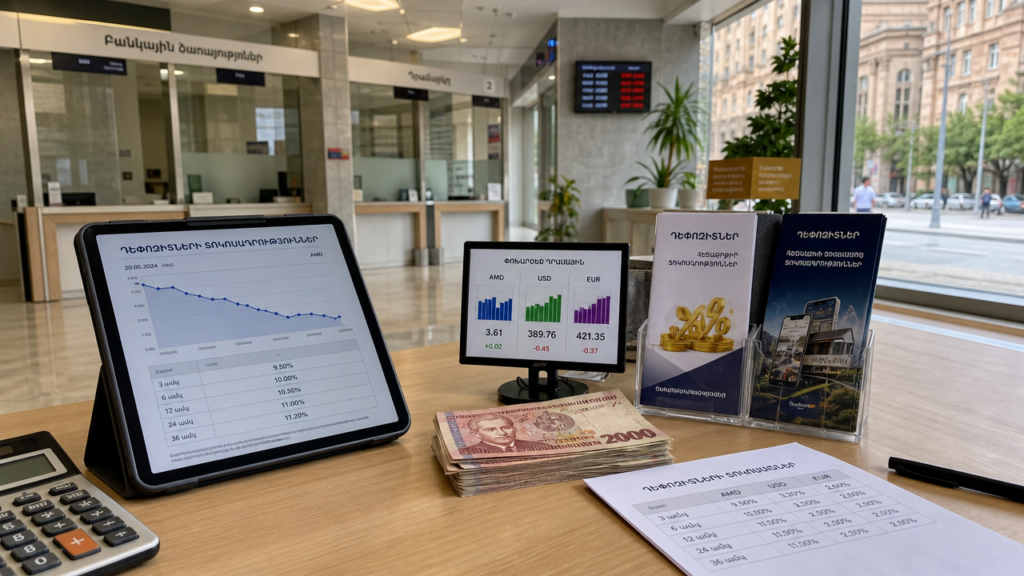
Средняя доходность срочных вкладов в армянских драмах упала до 6,5–7,5% годовых. Год назад те же финансовые организации принимали депозиты под 9–10%. Снижение произошло не за один месяц: с начала 2024 года ставки ползли вниз вслед за ключевой ставкой регулятора Армении, которую опустили с 9,25% до 7,25% к середине года.
В долларах ситуация ещё скромнее. Вклады на 12 месяцев в американской валюте редко превышают 2,5–3% годовых, а по коротким депозитам на 3–6 месяцев финансовые организации дают 1–1,5%. Евро традиционно дешевле: 0,8–1,2% годовых. Для сравнения, в 2022 году долларовые вклады в Армении доходили до 4–4,5% годовых.
Разброс ставок по валютам и срокам
Разница между лучшим и худшим предложением по одному и тому же сроку достигает 1,5–2 процентных пунктов. Например, по вкладам в драмах на 12 месяцев одна организация может предлагать 6,2%, а другая — 7,8%. При сумме 5 млн драмов (около 12 000 долларов) разница в доходе за год составит около 80 000 драмов, или 190 долларов. Для пенсионеров или клиентов с зарплатным проектом отдельные организации добавляют 0,3–0,5% к базовой ставке.
Почему снизились ставки по вкладам
Главная причина — политика регулятора Армении. Инфляция в стране держится ниже целевого уровня 4%: по итогам 2023 года она составила 1,3%, а в 2024 году колебалась в пределах 0,5–1,5%. Регулятор, видя слабое ценовое давление, последовательно снижал ключевую ставку, чтобы стимулировать выдачу займов. Финансовые организации, в свою очередь, опускают ставки по депозитам, потому что им больше не нужно привлекать дорогие пассивы.
Второй фактор — избыток ликвидности. Депозитная база армянских финансовых организаций росла быстрее, чем портфель выданных займов. Приток средств от трудовых мигрантов и релокация части капитала из России в 2022–2023 годах наполнили счета. Организациям не нужно платить высокий процент, чтобы удержать деньги клиентов: ликвидность и так в избытке.
Влияние спроса на займы
Слабый спрос на займы со стороны бизнеса и населения усиливает давление на депозитные ставки. Если организация не может разместить привлечённые средства в займы под 12–14% годовых, она не будет платить вкладчикам 9%. Маржа организации сжимается, и депозитные продукты становятся менее щедрыми. Ставки по потребительским займам в драмах сейчас составляют 15–18%, по ипотеке — 11–13%, но объёмы выдачи растут медленно, особенно в корпоративном сегменте.
Когда ожидать повышения
Рост ставок по вкладам в Армении возможен не раньше конца 2026 года. Для этого нужно, чтобы инфляция устойчиво вернулась к 4% и выше, а регулятор начал цикл ужесточения. Пока регулятор даёт понять, что ставка 7,25% может держаться долго, а при слабой инфляции не исключено ещё одно снижение на 0,25–0,5 процентного пункта.
Второй триггер — отток депозитов или рост спроса на займы. Если финансовые организации столкнутся с дефицитом ликвидности, они начнут конкурировать за вкладчиков и поднимать ставки. Пока признаков такого дефицита нет: соотношение займов к депозитам в финансовой системе Армении остаётся ниже 100%, что означает избыток ресурсов.
Сигналы, за которыми стоит следить
Самый надёжный индикатор — решение регулятора Армении по ключевой ставке. Заседания проходят примерно раз в квартал. Если регулятор возобновит повышение, финансовые организации отреагируют на депозитах в течение 2–4 недель. Также обращайте внимание на аукционы по размещению государственных облигаций: доходность краткосрочных гособлигаций в драмах сейчас около 6,8–7,2%. Если она пойдёт вверх, финансовые организации повысят и ставки по вкладам.
Сравнение ставок у ведущих финансовых организаций
Данные собраны по открытым тарифам на начало 2026 года для стандартных условий без зарплатных карт и пакетов лояльности. Срок — 12 месяцев.
| Финансовая организация | Вклад в драмах, % | Вклад в долларах, % | Вклад в евро, % |
|---|---|---|---|
| Организация 1 | 6,5 | 2,4 | 1,0 |
| Организация 2 | 7,2 | 2,8 | 1,1 |
| Организация 3 | 6,8 | 2,5 | 0,9 |
| Организация 4 | 7,5 | 3,0 | 1,2 |
| Организация 5 | 6,9 | 2,6 | 1,0 |
Разница в 1% при сумме 10 млн драмов означает 100 000 драмов за год, или 240 долларов. Если вы готовы зафиксировать деньги на 24 месяца, несколько организаций добавят 0,2–0,3% к ставке, но большинство предпочитает не брать на себя долгие обязательства при неопределённой политике регулятора.
Что делать вкладчику сейчас
При текущих ставках фиксировать доходность в драмах на длинный срок невыгодно. Вклад под 7% при инфляции 1,5% даёт реальную доходность около 5,4%, но если через год ставки вырастут до 9%, вы потеряете 2 процентных пункта. Разумнее разбить сумму на несколько частей: часть разместить на 3–6 месяцев под 6–6,5%, чтобы быстро переложиться при росте, а часть — на 12 месяцев под 7,5%, если нужна стабильность.
Для долларовых сбережений альтернативой депозиту могут быть казначейские облигации США через брокерский счёт, но доступ к таким инструментам из Армении ограничен. Вклад в долларах под 2,5–3% годовых не покрывает даже американскую инфляцию, поэтому хранить валюту на депозите стоит только как страховку от девальвации драма, а не как источник дохода. Следите за заседаниями регулятора Армении: первое возможное окно для повышения ставок откроется не раньше второго квартала 2026 года. До тех пор финансовые организации будут держать депозитные ставки на текущем низком уровне.