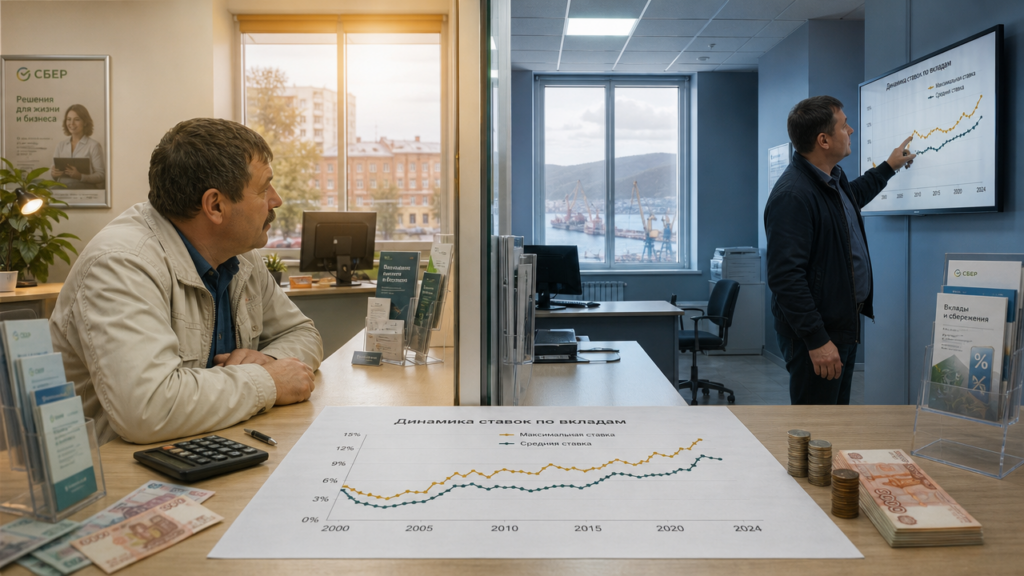
Двадцать лет назад вкладчик в Саранске и житель Владивостока, положив деньги на годовой депозит, получали проценты, разница между которыми могла достигать 2–3 процентных пунктов. Сегодня этот разрыв почти исчез. Чтобы понять, где хранить сбережения сейчас, полезно посмотреть, как региональные рынки вкладов вели себя с 2005 по 2024 год. Речь не о том, что один город «лучше», а о том, как конкуренция, удалённость и структура местной экономики формируют процентную ставку по вкладам. Средняя ставка по вкладам за 20 лет в двух регионах показывает: локальные условия значат не меньше, чем политика регулятора.
Как менялась базовая доходность в стране и регионах
Ставка рефинансирования, а после введения ключевой ставки — ориентир денежно-кредитной политики, с 2005 года прошла путь от 13% до 4,25% в 2020-м и обратно до 21% к концу 2024-го. Средняя ставка по годовым вкладам в десяти крупнейших финансовых организациях поднималась до 12% в 2015 году, падала до 4,5% в 2020-м и вернулась к 18–20% к концу 2024-го. Но федеральные цифры скрывают региональные вилки. В Саранске, где работают крупные федеральные и местные финансовые организации, ставки исторически держались на 0,5–1,5 п.п. ниже среднероссийских. В Приморье, особенно в отдалённых городах вроде Находки или Уссурийска, финансовые организации часто предлагали надбавку 0,5–1 п.п., чтобы привлечь деньги от населения, у которого немного альтернатив.
Причина не в жадности или щедрости финансовых организаций. В Саранске депозитная база устойчива: люди старшего возраста держат деньги в крупных организациях и редко переводят их в другой регион. Организациям не нужно переплачивать за лояльность. В Приморье высокая доля наличных расчётов, сезонные доходы от рыболовства и портовой логистики, а также постоянный отток капитала в Китай и Корею заставляют финансовые организации бороться за каждый рубль. Отсюда и более высокие проценты, которые частично компенсируют вкладчику инфляционные риски и расходы на поездку до отделения.
Саранск: процентная ставка по вкладам в цифрах
Для наглядности возьмём среднюю ставку по годовому вкладу на 1 января каждого выбранного года. В Саранске в 2005 году местные финансовые организации давали 8,5% при ставке рефинансирования 13%, в 2010-м — 7,2% при ставке 8,75%, в 2015-м — 11,8% при ключевой ставке 17%, в 2020-м — 4,6% при ключевой ставке 6,25%, в 2024-м — 16,4% при ключевой ставке 16%. Процентная ставка по вкладам в Саранске показывает отставание от федерального уровня примерно на 0,3–0,7 п.п. За 20 лет накопленная разница для вклада в 100 000 рублей с ежегодной капитализацией составила бы около 25 000–30 000 рублей. Не критично, но ощутимо для пенсионера.
Особенность мордовского рынка — высокая доля крупнейшей финансовой организации. При таком доминировании она задаёт цену, а остальные участники подстраиваются с минимальной премией. В Приморье рынок более распределён между крупными федеральными, азиатскими и местными финансовыми организациями, поэтому конкуренция за средства вкладчиков заметнее.
Приморье: ставки по вкладам в динамике
Ставки по вкладам в Приморье в те же годы выглядели так: 2005 год — 10,2%, 2010-й — 8,8%, 2015-й — 13,4%, 2020-й — 5,3%, 2024-й — 18,1%. В Приморье ставки по вкладам почти всегда выше саранских на 1,2–2,4 п.п. Максимальный разрыв пришёлся на кризисный 2015 год: когда ключевая ставка взлетела до 17%, приморские финансовые организации, опасаясь оттока вкладов в более доходные инструменты, предлагали до 15% годовых при средней по стране 12,5%.
Но высокая ставка имеет обратную сторону. Финансовые организации Приморья часто ограничивают максимальную сумму вклада с повышенным процентом: например, 18% начисляют только на сумму до 1,5 млн рублей, а свыше — ставка падает до 14%. В Саранске таких усечённых лимитов меньше. Кроме того, в Приморье выше доля вкладов с плавающей ставкой, привязанной к ключевой. При снижении ключевой доходность падает быстрее, чем по классическому срочному депозиту, который фиксирует процент на весь срок.
Сравнительная таблица средних ставок по годам (годовые вклады, %)
| Год | Саранск | Приморье | Ключевая или базовая ставка |
|---|---|---|---|
| 2005 | 8,5 | 10,2 | 13,0 |
| 2010 | 7,2 | 8,8 | 8,75 |
| 2015 | 11,8 | 13,4 | 17,0 |
| 2020 | 4,6 | 5,3 | 6,25 |
| 2024 | 16,4 | 18,1 | 16,0 |
Таблица показывает, что разрыв сокращался, когда ставки падали, и расширялся в периоды ужесточения политики. В 2020 году разница составила всего 0,7 п.п., потому что при почти нулевых ставках финансовым организациям не было смысла платить премию за удалённость. На 1 января 2024 года при ключевой ставке 16% приморские организации давали надбавку 1,7 п.п., но уже с оговорками по суммам и срокам. К концу 2024 года ключевая ставка достигла 21%.
Что это значит для вкладчика сегодня
Если вы живёте в Саранске и видите вклад под 17% годовых, а ваш знакомый из Владивостока хвастается 19%, не спешите завидовать. Посчитайте чистую доходность с учётом налогов и лимитов. С 2021 года процентный доход по вкладам свыше необлагаемой базы — 1 млн рублей, умноженный на максимальную ключевую ставку за год, — облагается НДФЛ по ставке 13%. При ключевой ставке 16% необлагаемый порог — 160 000 рублей дохода. Вклад в 1 млн под 17% принесёт 170 000, из которых 10 000 попадут под налог. Вклад в 1 млн под 19% в Приморье даст 190 000, налогом обложат 30 000. Разница в чистом доходе составит около 17 400 рублей. Ради неё не стоит переводить деньги в организацию другого региона: дистанционные вклады не требуют присутствия, но риски и затраты на поездку для открытия счёта в региональной организации с повышенной ставкой могут съесть всю выгоду.
Практический вывод: смотрите не на регион, а на условия конкретной финансовой организации. В Саранске можно найти вклад со ставкой выше средней по городу за счёт акций для новых клиентов. В Приморье стоит проверять, не ограничен ли повышенный процент суммой в 300–500 тысяч рублей. За 20 лет средняя ставка по вкладам в обоих регионах менялась сходным образом, подчиняясь динамике базовой ставки. Но локальные нюансы в виде лимитов, доли крупных организаций и структуры спроса сохраняются. Поэтому смотрите на эффективную ставку после всех ограничений, а не на цифру в рекламном объявлении.