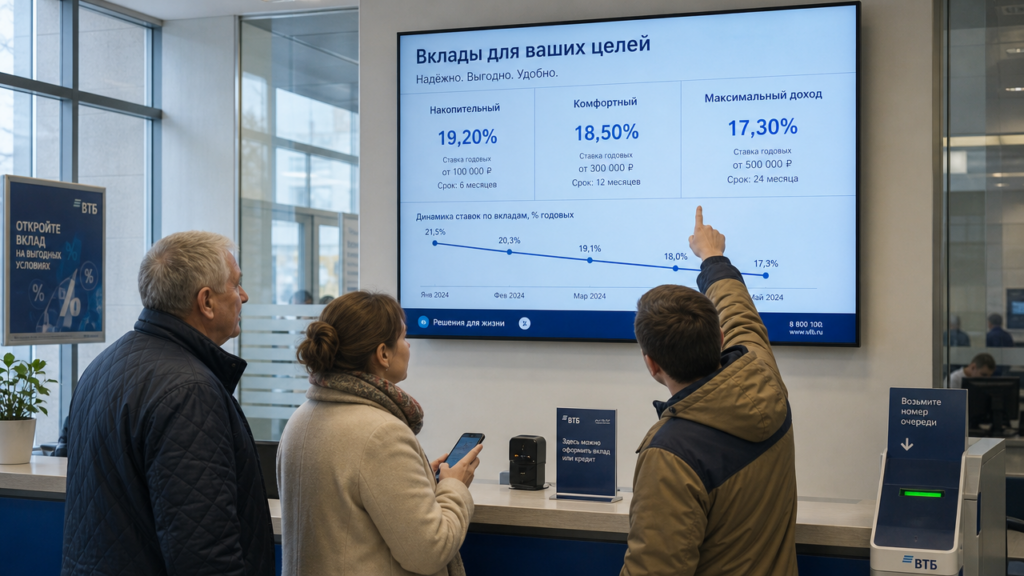
Ждать заметного роста доходности вкладов в первой половине 2026 года оснований мало. Ключевая ставка после октябрьского повышения до 21% остаётся высокой, но рынок уже закладывает сценарий её постепенного снижения. Доходность депозитов, особенно на срок от шести месяцев, банки фиксируют с расчётом на будущее смягчение денежно-кредитной политики. Поэтому в рекламных баннерах чаще встречаются ставки 18-20% на короткие вклады и 16-17% на годовые продукты, чем прежние 22-23%.
Вопрос «будет ли расти процентная ставка по вкладам» упирается не в желание банков привлечь деньги, а в сигналы регулятора. Пока инфляция держится выше 8% годовых, регулятор не перейдёт к резкому снижению, но и для нового повышения нужны серьёзные основания. Фьючерсы на ключевую ставку на середину 2026 года указывают на диапазон 18-19%, а это значит, что текущие вклады под 20% на три месяца и под 17% на год близки к пиковым значениям цикла.
Сравнение реальных ставок: Архангельск, Тула, Южно-Сахалинск
Разница в доходности между регионами объясняется не географией, а структурой местного банковского рынка. В Архангельске сильные позиции занимают федеральные игроки и региональные банки, которые конкурируют за ограниченный объём сбережений. Банки Архангельска ставки по вкладам в январе 2026 года держат на уровне 16,5-19% годовых при размещении от 100 000 рублей на срок от трёх месяцев до года. Максимум в 19% предлагают программы с выплатой процентов в конце срока без права пополнения, что стандартно для рынка.
Тула банки процентные ставки по вкладам показывают чуть более низкий потолок: 16-18,5%. Причина в высокой конкуренции с московскими отделениями, куда часть сбережений уходит через онлайн-каналы. Местные банки вынуждены удерживать маржу и не всегда могут позволить себе ставку выше федеральных гигантов. При этом вклады с капитализацией процентов в Туле иногда выгоднее, чем в Архангельске, за счёт более частого начисления на остаток.
Ставки по вкладам Южно-Сахалинска держатся в диапазоне 17-19,5%, это самый высокий региональный максимум среди трёх городов. Сказывается ограниченное число отделений крупных банков и высокая доля зарплатных клиентов в добывающих отраслях. Люди реже переводят сбережения в другие регионы, поэтому локальные банки готовы платить чуть больше за пассивы. Дополнительные 0,5-1 процентного пункта при сумме вклада 1 млн рублей означают 5-10 тысяч рублей разницы в год.
| Город | Диапазон ставок | Лучшая ставка на 6 месяцев | Лучшая ставка на 12 месяцев |
|---|---|---|---|
| Архангельск | 16,5-19% | 18,2% | 17,5% |
| Тула | 16-18,5% | 17,8% | 17,0% |
| Южно-Сахалинск | 17-19,5% | 18,6% | 17,9% |
Цифры в таблице собраны по открытым данным банков на январь 2026 года для вкладов без капитализации, с выплатой процентов в конце срока и минимальной суммой от 100 000 рублей. В реальности ставка зависит от пакета услуг, от того, новым или действующим клиентом вы являетесь, и от способа открытия вклада: онлайн-заявки часто получают надбавку 0,5-1 п.п.
Короткий вклад против длинного: как выбрать срок
Вклад на три месяца под 19% выглядит соблазнительнее годового под 17%, но разница в итоговой сумме не так очевидна. Если вы положите 500 000 рублей на три месяца под 19%, доход составит около 23 750 рублей до вычета налога. После окончания срока придётся искать новое размещение, и если ставки упадут до 14%, за оставшиеся девять месяцев вы заработаете примерно 52 500 рублей. Суммарно за год выйдет около 76 000 рублей.
Годовой вклад под 17% принесёт 85 000 рублей за тот же период без затрат времени на переоформление. Разница в пользу длинного вклада превышает 9 000 рублей при условии снижения ставок во втором полугодии. Если же вы уверены, что ставка останется на уровне 19-20%, короткие депозиты с перекладыванием окажутся выгоднее. Проблема в том, что такой уверенности нет ни у одного крупного банка: их собственные прогнозы по ключевой ставке расходятся на 2-3 процентных пункта.
Дополнительный аргумент за срок от шести месяцев — налог на процентный доход. Необлагаемая база в 2026 году рассчитывается как 1 млн рублей, умноженный на максимальную ключевую ставку за год. При ставке 21% это 210 000 рублей необлагаемого процентного дохода. Большинство вкладчиков с суммами до 1,2 млн рублей налог не платят, но при нескольких коротких вкладах с высокими ставками и суммарным доходом выше порога стоит заранее посчитать обязательства.
Как мониторить ставки без маркетингового шума
Банковские сайты часто показывают максимальную ставку с учётом надбавки за подписку, зарплатный проект или крупную сумму. Реальная доходность может отличаться на 1,5-2 п.п., если вы не соответствуете условиям. Смотрите на ставку для суммы, которую готовы внести, а не на рекламный баннер с «до 20%». В Архангельске при вкладе 200 000 рублей вместо 1 млн разница может составить 1 п.п., в Туле — до 1,5 п.п., в Южно-Сахалинске — около 1 п.п.
Раз в месяц проверяйте тарифы трёх-четырёх банков, где у вас уже открыты счета, и двух новых игроков. Держать деньги в одном банке годами невыгодно: ставки по старым договорам почти никогда не индексируются автоматически. Перевод вклада в другой банк при разнице в 1,5 п.п. на сумме 1 млн рублей даёт дополнительные 15 000 рублей за год. Комиссии за перевод обычно отсутствуют, если вы переводите деньги через систему быстрых переводов в пределах лимита.
Лестница из трёх вкладов на три, шесть и двенадцать месяцев снижает риск потери дохода при изменении ставок. Треть суммы остаётся доступной каждые три месяца, две трети фиксируют высокие проценты на более длительный срок. Если ключевая ставка неожиданно вырастет, переоткрытый короткий вклад получит новую повышенную доходность, а если упадёт — длинные вклады продолжат работать по старым условиям.